Domain grüne-banken.de kaufen?
Wir ziehen mit dem Projekt
grüne-banken.de um.
Sind Sie am Kauf der Domain
grüne-banken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grüne-banken.de kaufen?
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern wechseln. Traditionelle Banken müssen sich daher anpassen und ihre Dienstleistungen digitalisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung den traditionellen Banken auch neue Möglichkeiten, beispielsweise durch Partnerschaften mit Online-Plattformen oder die Entwicklung eigener digitaler Angebote. **
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmodelle dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabepraktiken zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
Ähnliche Suchbegriffe für Sparkonto
Top-Angebote
Produkte zum Begriff Sparkonto:
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,98 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was zu einem Verlust von Kunden für traditionelle Institute führen kann. Um wettbewerbsfähig zu bleiben, müssen traditionelle Banken ihre Dienstleistungen und Prozesse modernisieren und digitalisieren. Gleichzeitig können sie von der Möglichkeit profitieren, mit Online-Plattformen zu kooperieren oder eigene Online-Finanzierungsdienstleistungen anzubieten. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern abwandern. Traditionelle Banken müssen sich daher anpassen und ihre eigenen Online-Dienstleistungen verbessern, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung aber auch neue Kooperationsmöglichkeiten für traditionelle Banken, die mit Online-Plattformen zusammenarbeiten, um ihr Angebot zu erweitern und neue Kunden zu gewinnen. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmöglichkeiten dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabeprozesse zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
-
Welches Sparkonto?
Welches Sparkonto meinst du genau? Es gibt verschiedene Arten von Sparkonten, wie zum Beispiel Tagesgeldkonten, Festgeldkonten oder Sparkonten für Kinder. Jedes Konto hat unterschiedliche Konditionen und Zinssätze. Möchtest du mehr Informationen zu einem bestimmten Sparkonto oder benötigst du Hilfe bei der Auswahl eines passenden Kontos? Lass es mich gerne wissen, damit ich dir weiterhelfen kann. **
Was ist die übliche Mindesteinlage für ein Sparkonto bei Banken?
Die übliche Mindesteinlage für ein Sparkonto bei Banken liegt zwischen 0 und 100 Euro. Einige Banken verlangen jedoch auch höhere Mindesteinlagen, die bis zu 500 Euro betragen können. Es ist ratsam, die genauen Bedingungen bei der jeweiligen Bank zu erfragen. **
Ist ein Girokonto ein Sparkonto?
Nein, ein Girokonto ist nicht dasselbe wie ein Sparkonto. Ein Girokonto dient in erster Linie dazu, den täglichen Zahlungsverkehr abzuwickeln, wie z.B. Überweisungen, Lastschriften und das Abheben von Bargeld. Auf einem Girokonto werden in der Regel keine Zinsen für das Guthaben gezahlt. Ein Sparkonto hingegen ist speziell dafür gedacht, Geld zu sparen und Zinsen auf das eingezahlte Geld zu erhalten. Es eignet sich daher eher für langfristige Ersparnisse oder Notfälle, während ein Girokonto für den täglichen Gebrauch gedacht ist. Es ist wichtig, zwischen diesen beiden Kontotypen zu unterscheiden, um die jeweiligen Funktionen und Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Sparkonto:
-
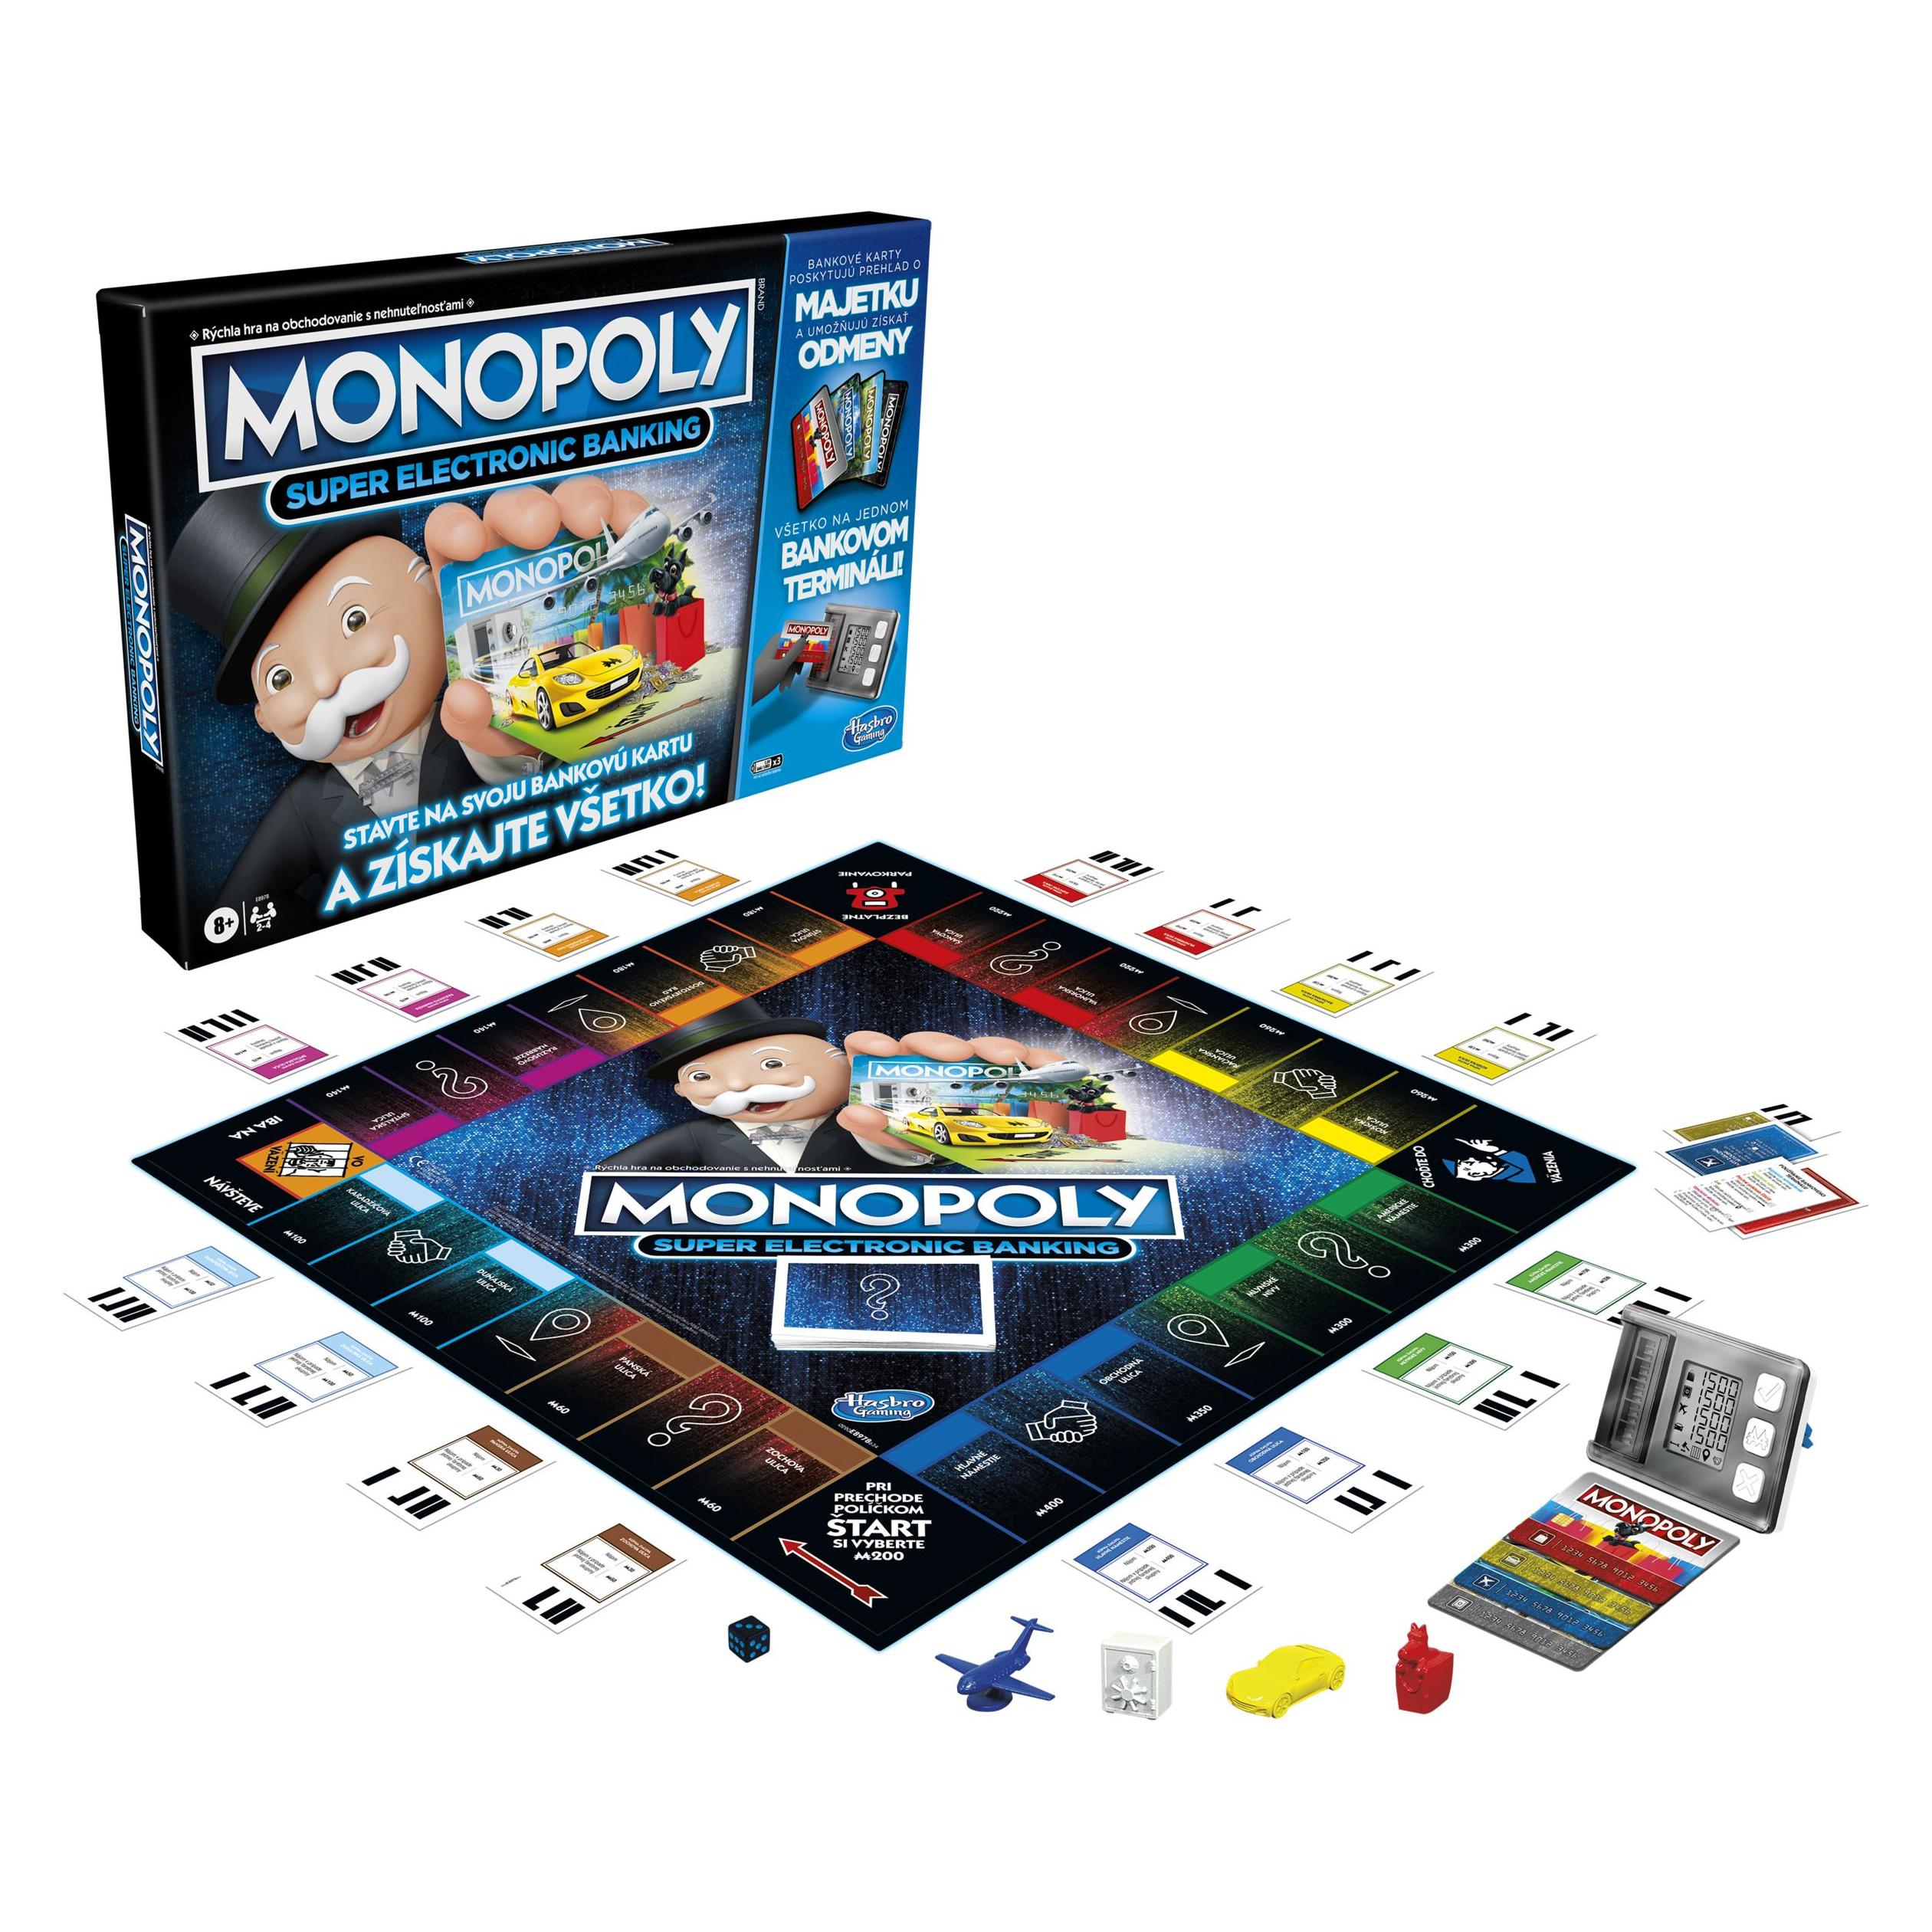
Hasbro Monopoly BankingJede Spielfigur bei Monopoly Banking Cash-Back kommt mit einer dazugehörigen Bankkarte, mit der sich die Spieler einzigartige Bonus-Zahlungen holen können, wenn sie eine bestimmte Aktion ausführen Monopoly Banking Cash-Back wartet mit einem elektronischen Kartenleser mit Scan-Technologie auf. So lässt sich Monopoly schneller spielen als in der klassischen Variante Anstatt einen Bahnhof zu kaufen, können die Spieler bei dieser Monopoly Edition zu irgendeinem Grundstück auf dem Spielplan fliegen Landen Sie auf einem Tauschfeld? Dann dürfen Sie ein beliebiges Grundstück wählen und es sofort gegen ein Grundstück eines Mitspielers tauschen Bei Monopoly kommt die Familie zu einem fröhlichen Spieleabend zusammen und Monopoly Banking Cash-Back bietet sogar bargeldlosen Spaß. Hier können die Kids stolz ihre eigene Bankkarte präsentieren55,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,98 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern wechseln. Traditionelle Banken müssen sich daher anpassen und ihre Dienstleistungen digitalisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung den traditionellen Banken auch neue Möglichkeiten, beispielsweise durch Partnerschaften mit Online-Plattformen oder die Entwicklung eigener digitaler Angebote. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmodelle dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabepraktiken zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was zu einem Verlust von Kunden für traditionelle Institute führen kann. Um wettbewerbsfähig zu bleiben, müssen traditionelle Banken ihre Dienstleistungen und Prozesse modernisieren und digitalisieren. Gleichzeitig können sie von der Möglichkeit profitieren, mit Online-Plattformen zu kooperieren oder eigene Online-Finanzierungsdienstleistungen anzubieten. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern abwandern. Traditionelle Banken müssen sich daher anpassen und ihre eigenen Online-Dienstleistungen verbessern, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung aber auch neue Kooperationsmöglichkeiten für traditionelle Banken, die mit Online-Plattformen zusammenarbeiten, um ihr Angebot zu erweitern und neue Kunden zu gewinnen. **
Ähnliche Suchbegriffe für Sparkonto
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmöglichkeiten dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabeprozesse zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
-
Welches Sparkonto?
Welches Sparkonto meinst du genau? Es gibt verschiedene Arten von Sparkonten, wie zum Beispiel Tagesgeldkonten, Festgeldkonten oder Sparkonten für Kinder. Jedes Konto hat unterschiedliche Konditionen und Zinssätze. Möchtest du mehr Informationen zu einem bestimmten Sparkonto oder benötigst du Hilfe bei der Auswahl eines passenden Kontos? Lass es mich gerne wissen, damit ich dir weiterhelfen kann. **
-
Was ist die übliche Mindesteinlage für ein Sparkonto bei Banken?
Die übliche Mindesteinlage für ein Sparkonto bei Banken liegt zwischen 0 und 100 Euro. Einige Banken verlangen jedoch auch höhere Mindesteinlagen, die bis zu 500 Euro betragen können. Es ist ratsam, die genauen Bedingungen bei der jeweiligen Bank zu erfragen. **
-
Ist ein Girokonto ein Sparkonto?
Nein, ein Girokonto ist nicht dasselbe wie ein Sparkonto. Ein Girokonto dient in erster Linie dazu, den täglichen Zahlungsverkehr abzuwickeln, wie z.B. Überweisungen, Lastschriften und das Abheben von Bargeld. Auf einem Girokonto werden in der Regel keine Zinsen für das Guthaben gezahlt. Ein Sparkonto hingegen ist speziell dafür gedacht, Geld zu sparen und Zinsen auf das eingezahlte Geld zu erhalten. Es eignet sich daher eher für langfristige Ersparnisse oder Notfälle, während ein Girokonto für den täglichen Gebrauch gedacht ist. Es ist wichtig, zwischen diesen beiden Kontotypen zu unterscheiden, um die jeweiligen Funktionen und Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.